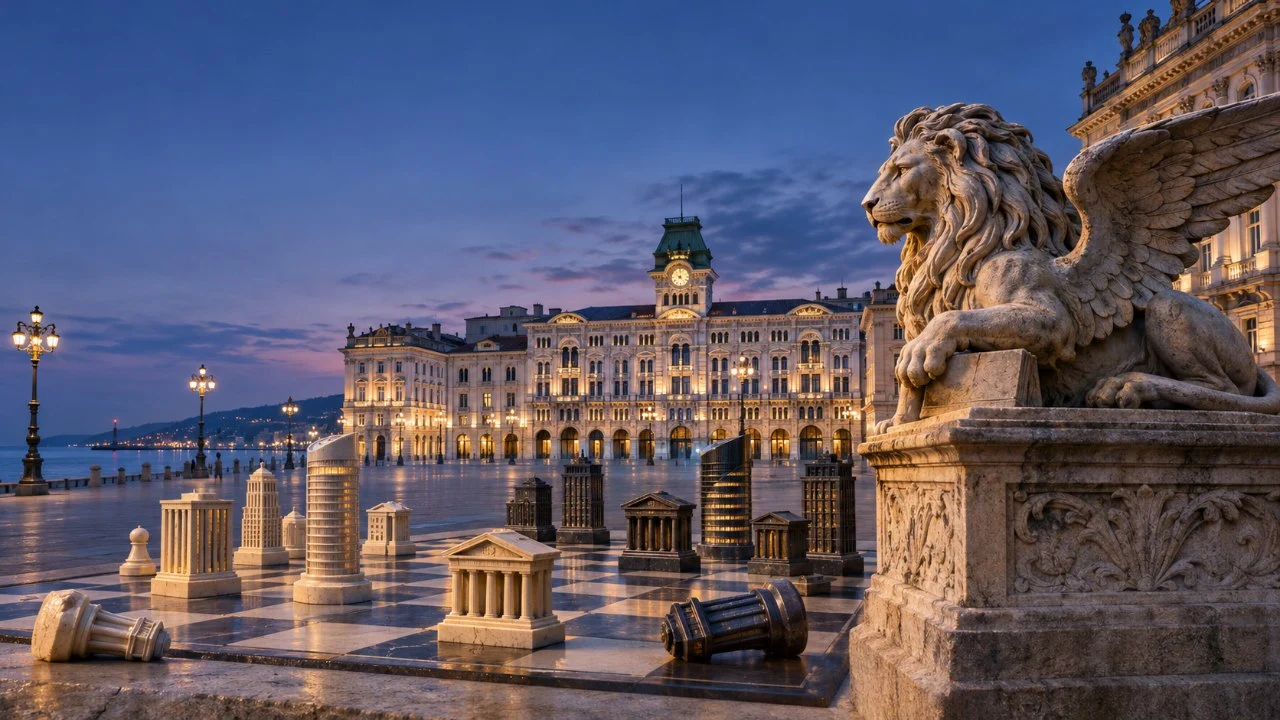
C’è chi sostiene che tutto sia partito proprio da Generali: l’assicurazione che, nel mezzo del risiko bancario italiano, ne diventa una delle poste più ambite. Generali non è una banca, ma possiede Banca Generali (a sua volta attore del risiko e reduce dall’acquisizione di Intermonte SIM), è azionista di Mediobanca e ha una partecipazione che potrebbe cambiare collocazione se andasse in porto l’operazione di Intesa Sanpaolo su MPS.
Generali, uno dei tanti motivi di frizione tra Del Vecchio e Nagel: l’azionista rimproverava a Mediobanca di aver perso centralità, passando da fulcro del corporate banking a società sempre più dipendente dai corposissimi dividendi garantiti dal colosso assicurativo. Generali, continuamente tirata in ballo suo malgrado in tutte le operazioni di aggregazione di questo recente passato, grazie al suo robusto valore e al presidio di mercato che esercita (primo gruppo assicurativo per premi in Italia con una quota di mercato di quasi il 20%)
Per questo il Leone di Trieste, capitanato da Philippe Donnet, non è soltanto uno spettatore delle manovre tra banche: è una delle ragioni per cui quelle manovre contano.
Generali e il risiko bancario: il nodo Mps-Mediobanca
La vicenda di Banca Generali lo ha mostrato con chiarezza. In agosto MPS aveva inserito nella propria strategia un’offerta pubblica di scambio sulla banca controllata da Generali, affiancandola a quella su Banco BPM e a un progetto di distribuzione straordinaria ai propri azionisti, in parte proprio attraverso azioni Generali detenute tramite Mediobanca. Non era una semplice incursione: MPS cercava di costruire un’alternativa industriale all’offerta di Intesa e, nello stesso tempo, di ridisegnare il rapporto tra banche, risparmio gestito e assicurazione.
Il 29 ottobre, però, gli azionisti di MPS non hanno approvato le delibere necessarie e le offerte su Banco BPM e Banca Generali sono decadute. Generali è rimasta al controllo della propria banca, ma il tentativo ha reso visibile quanto il suo perimetro sia ormai intrecciato con quello degli istituti di credito.
Mps, Intesa e la quota di Mediobanca in Generali
Adesso la partita torna su MPS. L’OPS di Intesa Sanpaolo sulla totalità delle azioni della banca senese ha ricevuto il via libera di Consob. Se l’operazione si perfezionasse, Intesa si troverebbe indirettamente esposta alla partecipazione che MPS detiene in Generali attraverso Mediobanca. Oggi quella quota è pari al 13,35%, la più rilevante nell’azionariato del Leone; Intesa possiede già direttamente il 3,13%. È questo il passaggio che dà sostanza alle parole di Messina, secondo cui Generali «non è più scalabile» e Intesa vorrebbe svolgere un ruolo di stabilizzatore senza interferire nella governance.
 La frase di Messina è efficace, ma va interpretata per quello che è: una valutazione strategica, non una barriera giuridica. Una quota del 13% non dà da sola il controllo di Generali e non rende impossibile un’operazione sul capitale. Può però cambiare gli equilibri: aumenta il peso di un grande azionista, rende più complesso costruire un’offerta ostile e può contribuire a un assetto stabile, se gli altri soci convergono. Il problema è proprio quel “se”. Delfin, UniCredit, Caltagirone e Benetton hanno partecipazioni rilevanti, ma non per questo formano una coalizione coesa. Anzi, basterebbe guardare a Delfin per capire che qualche problema di gestione interna c’è già.
Ho visto che sia io che Flavio Faccenda abbiamo letto lo stesso articolo del Foglio, che ha indicato in questo quadro una nuova fase per il Leone: azionisti forti, capaci forse di sostenere un progetto industriale più ambizioso, ma ancora senza un disegno comune. In particolare, Delfin potrebbe valutare un piano credibile di crescita per Generali, che passi da acquisizioni, da un rafforzamento patrimoniale o da una più ampia operazione di consolidamento. Per ora, però, non c’è un progetto formalizzato.
Nel frattempo si sono aperti dei rivoli che non avrebbero mai suscitato interesse se non stessimo vivendo tempi “particolari”. UniCredit, che detiene il 9,05% di Generali, ha manifestato interesse per una collaborazione nella bancassurance; il gruppo assicurativo ha risposto di essere disponibile a esplorarla, precisando che restano da definire i termini economici. Non è un’operazione sul capitale e non trasforma UniCredit in un partner industriale privilegiato, ma pone sicuramente delle domande su come si comporterebbe il nuovo, possibile azionista di maggioranza relativa rispetto a una collaborazione tra Generali e la sua principale antagonista sul mercato bancario italiano.
L’ipotesi fantafinanza del risiko bancario: Generali su Mps
E qui viene il bello, la follia da fantafinanza: una suggestione per stomaci forti e per nostalgici che non si rassegnano a vedere MPS in mano a Intesa. E se Generali lanciasse un’OPA su MPS mentre è pendente quella di Intesa?
No, non ho assunto droghe e, come racconterò tra poco, non è un’idea esclusivamente mia. Mi piace approfondirla e provare a immaginarla. È da qualche giorno che ci penso e mi dico: “Si può fare” (non credo occorra dire che è LA cit. per eccellenza). Una mossa del genere apre una montagna di domande, prevalentemente di natura legale, sulla possibilità di essere messa in campo. Ho provato a sondarne la fattibilità e la risposta, sul piano giuridico e in astratto, è sì. Ho chiesto a Gianpeppe, il mio layer GPT (che se potesse mi ammazzerebbe di notte), e mi ha ricordato che la disciplina italiana contempla le offerte concorrenti. L’articolo 44 del Regolamento Emittenti Consob ne regola tempi e modalità: una nuova offerta può essere pubblicata fino a cinque giorni prima della chiusura di quella precedente, con il coordinamento delle scadenze e la possibilità per gli azionisti di revocare l’adesione alla prima e scegliere la concorrente.
E nulla pregiudicherebbe la passivity rule che vincola MPS, in quanto società oggetto dell’offerta, nelle sue iniziative difensive ma non impedisce a un terzo di presentarsi come offerente. Dunque, il fatto che Intesa abbia già promosso l’OPS non renderebbe automaticamente irricevibile una controfferta di Generali.
Ma “ammissibile” è una cosa; “plausibile” è un’altra, “dovrebbero pensarci anche gli azionisti di Generali, non tu” la variabile più degna di nota.
Generali dovrebbe presentare condizioni abbastanza convincenti da contendere a Intesa gli azionisti di MPS e dimostrare di poter sostenere un’operazione di quella dimensione senza compromettere la propria solidità assicurativa. Se acquisisse il controllo della banca, servirebbero inoltre le autorizzazioni prudenziali previste per l’acquisto di una partecipazione qualificata in un istituto di credito.
E resterebbe un nodo societario degno del tormentone estivo Mon Amour: “Ho visto lei che bacia lui che bacia lei”. Una MPS controllata da Generali si ritroverebbe a detenere, tramite Mediobanca, il 13,35% della propria controllante. Il codice civile disciplina il possesso di azioni della controllante da parte di una società controllata e sospende il diritto di voto su quelle azioni; sarebbe quindi necessario chiarire come trattare quella partecipazione e quale ruolo potrebbe conservare nel nuovo gruppo.
L’idea, come dicevo, non è solo farina del mio sacco, anzi. La stampa finanziaria ha già riportato indiscrezioni su un possibile intervento di Generali nel risiko. Il 30 ottobre Il Sole 24 Ore ha scritto che si erano susseguite ipotesi di una contro-OPA su MPS, aggiungendo però che la strada appariva ormai tramontata. Altre voci circolate nello stesso periodo riguardavano invece una possibile offerta di Generali su Banca Generali: un’operazione diversa, legata al tentativo di MPS di acquisirla. Nessuna di queste ricostruzioni equivale a un piano annunciato da Trieste: raccontano che il mercato ha immaginato una contromossa, non che il Leone stia preparando l’attacco.
Se Generali è così intrecciata con Mediobanca, MPS e Banca Generali da poter influenzare gli equilibri del risiko, allora si può almeno chiedersi se un giorno deciderà di usare quel peso per muovere una pedina propria. Oggi la risposta più ragionevole è che un’offerta su MPS sarebbe finanziariamente, industrialmente e regolamentarmente difficilissima. Ma il fatto stesso che la domanda abbia una base giuridica e sia già comparsa nelle cronache dice qualcosa sul Leone: non è più soltanto il grande assicuratore che le banche cercano di avvicinare. È una società attorno alla quale si stanno ridisegnando i rapporti di forza del sistema finanziario italiano.
E qui si torna alla questione iniziale. Intesa potrebbe diventare uno stabilizzatore; Delfin potrebbe sostenere un progetto di crescita; UniCredit potrebbe costruire un’alleanza commerciale. Il tutto mentre Generali rischierebbe di restare un soggetto quasi passivo dentro gli avvenimenti che la riguardano. Tuttavia, io sono un sognatore e vorrei tanto vedere due marchi storici, due storie industriali complementari, banca e assicurazione, costruire ancora una volta una nuova storia di eccellenza territoriale.